IPO上市審核中居間費用的主要關注點及核查程序
一、引言
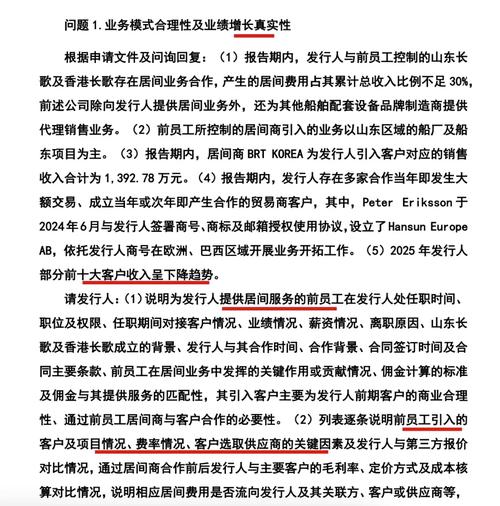
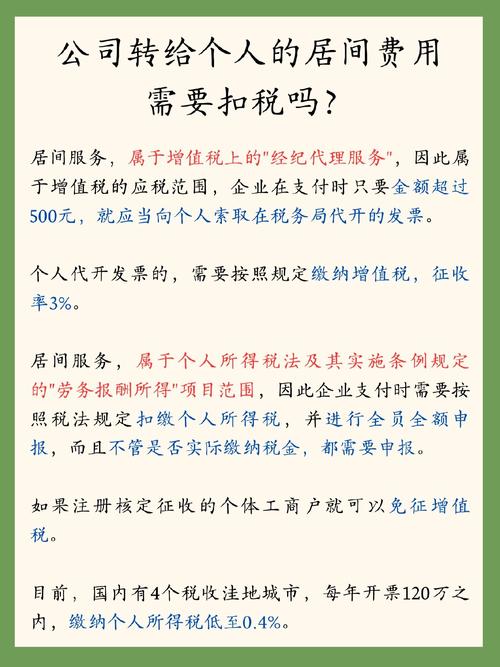
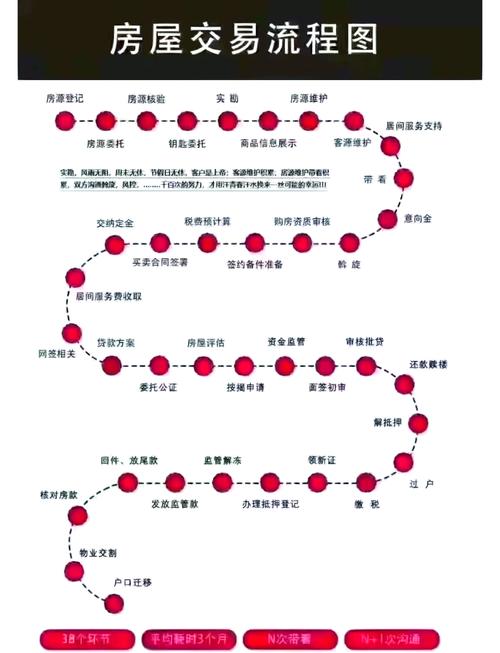
在IPO上市審核過程中,居間費用(或稱居間服務費)因其隱蔽性高、與收入關聯不直接、易成為利益輸送通道等特點,歷來是監管機構審核問詢的重點。居間服務通常指企業通過第三方(居間人)介紹客戶、促成交易并向其支付報酬的行為。本文旨在系統梳理監管審核中針對居間費用的主要關注點,并提出對應的核查程序,供發行人和中介機構參考。
二、主要關注點
(一)居間費用的真實性與合規性
- 商業實質:居間服務是否具有真實的商業背景,是否存在虛構交易、虛開發票或套取資金的情形。
- 合同與履行:是否簽訂正式居間合同,合同內容是否明確服務范圍、收費標準、支付方式等;居間人是否實際提供了介紹客戶、促成簽約等服務。
- 主體資質:居間人是否具備相應資質(如特定行業要求),是否與發行人及其關聯方存在關聯關系或潛在利益安排。
- 稅務合規:居間費用是否取得合規發票,個人所得稅或企業所得稅是否代扣代繳。
(二)居間費用與收入的匹配性
- 對應關系:居間費用是否與對應的銷售收入、客戶、項目存在直接、可驗證的對應關系;是否存在跨期、混淆不同項目的情形。
- 費率合理性:居間費率是否符合行業慣例,與可比公司相比是否明顯偏高或偏低;費率變動是否具有合理理由。
- 收入確認時點:居間費用的確認時點是否與相關收入確認時點匹配,是否存在提前或滯后確認以調節利潤的情形。
(三)居間費用的會計處理
- 科目列報:居間費用應計入銷售費用還是合同取得成本?若屬于為取得合同發生的增量成本,預期能夠收回的,應作為合同取得成本確認為一項資產,并攤銷計入當期損益。
- 資本化與攤銷:是否符合資本化條件,攤銷期限是否合理;若一次性計入費用,是否與收入配比。
- 披露充分性:是否在招股說明書中充分披露居間費用的性質、金額、主要居間人、定價依據、會計處理政策等。
(四)利益輸送與商業賄賂風險
- 資金流水:居間費用是否最終流向發行人關聯方、客戶關鍵人員或特定利益主體,是否存在商業賄賂、體外資金循環。
- 異常支付:是否存在大額現金支付、無發票支付、頻繁更換居間人或支付給個人賬戶等異常情形。
- 反商業賄賂:是否取得無賄賂證明,是否建立反商業賄賂內控制度并有效執行。
(五)居間費用對經營獨立性的影響
- 依賴程度:發行人是否對特定居間人構成重大依賴,居間人終止合作是否對發行人持續經營能力產生重大不利影響。
- 利益沖突:居間人是否同時為發行人客戶、供應商或競爭對手提供服務,是否存在利益沖突。
三、核查程序
(一)了解與評價內部控制
- 訪談發行人銷售負責人、財務負責人,了解居間業務的商業模式、居間人篩選標準、合同簽訂流程、費用審批與支付流程。
- 獲取并檢查發行人關于居間費用管理的內部控制制度,評價其設計合理性及執行有效性。
- 執行穿行測試,選取若干筆居間費用,從業務發起、合同簽訂、服務提供、費用審批到付款入賬全過程進行追蹤。
(二)合同與文件檢查
- 獲取全部居間合同/協議,檢查合同關鍵條款:服務內容、收費標準、支付條件、雙方權利義務、違約責任等。
- 核對合同簽署方與后續收款方是否一致,是否存在代收付款項情形。
- 檢查居間人提供的服務成果文件,如客戶介紹記錄、會議紀要、溝通郵件、促成交易的證明等。
(三)資金流水核查
- 獲取發行人銀行流水,篩選所有支付給居間人的款項,核對收款方名稱、金額、時間與合同約定是否一致。
- 對主要居間人進行背景調查,通過企查查、天眼查等工具查詢其股權結構、實際控制人、經營范圍、成立時間,判斷是否與發行人存在關聯關系。
- 針對大額或異常支付,進一步獲取居間人的收款回單,必要時延伸核查其資金去向,以判斷是否存在資金回流或利益輸送。
- 對現金支付、個人卡支付等情形保持高度關注,評估商業合理性及合規性。
(四)函證與訪談
- 向主要居間人函證,確認報告期內提供服務的具體內容、費用金額、結算方式、是否存在爭議或未決事項。
- 對重要居間人進行實地走訪或視頻訪談,了解其與實際控制人、董監高及客戶是否存在關聯關系或其他利益安排。
- 走訪主要客戶,確認其是否通過居間人介紹與發行人建立合作,以及是否知曉居間費用安排。
(五)分析性程序
- 計算報告期各期居間費用總金額、占銷售費用比例、占相應收入比例,分析變動趨勢及與收入增長的匹配性。
- 對比同行業可比公司居間費率,分析發行人費率是否顯著異常。
- 按居間人進行排名分析,關注新增、停止合作及集中度變化。
- 分析居間費用與對應收入、毛利率、應收賬款周轉率等指標的聯動關系。
(六)稅務與法律核查
- 取得發行人稅務申報表、完稅證明,核對居間費用是否已依法取得發票并代扣代繳相關稅費。
- 取得發行人所在地稅務部門出具的無違規證明。
- 取得發行人及其董監高無商業賄賂的承諾函,必要時查詢中國裁判文書網、信用中國等公開信息。
- 取得發行人律師對居間費用合法合規性出具的法律意見。
(七)會計分錄測試
- 獲取居間費用明細賬,檢查會計分錄的準確性,確認計入正確會計期間和科目。
- 檢查期末是否對已發生未支付的居間費用進行預提,預提依據是否充分。
- 若涉及合同取得成本資本化,檢查其確認與攤銷是否符合企業會計準則規定。
四、
居間費用的核查核心在于證明其真實、合法、公允且與收入匹配。發行人應建立健全居間業務內控制度,保留完整證據鏈;中介機構應保持職業懷疑,綜合運用檢查、函證、訪談、分析性程序等方法,對居間費用的商業實質、資金流向、稅務合規及利益輸送風險進行充分核查,以應對IPO審核中的嚴格問詢。
如若轉載,請注明出處:http://www.hsdedu.com/product/41.html
更新時間:2026-11-15 01:33:56